 arif-budianto
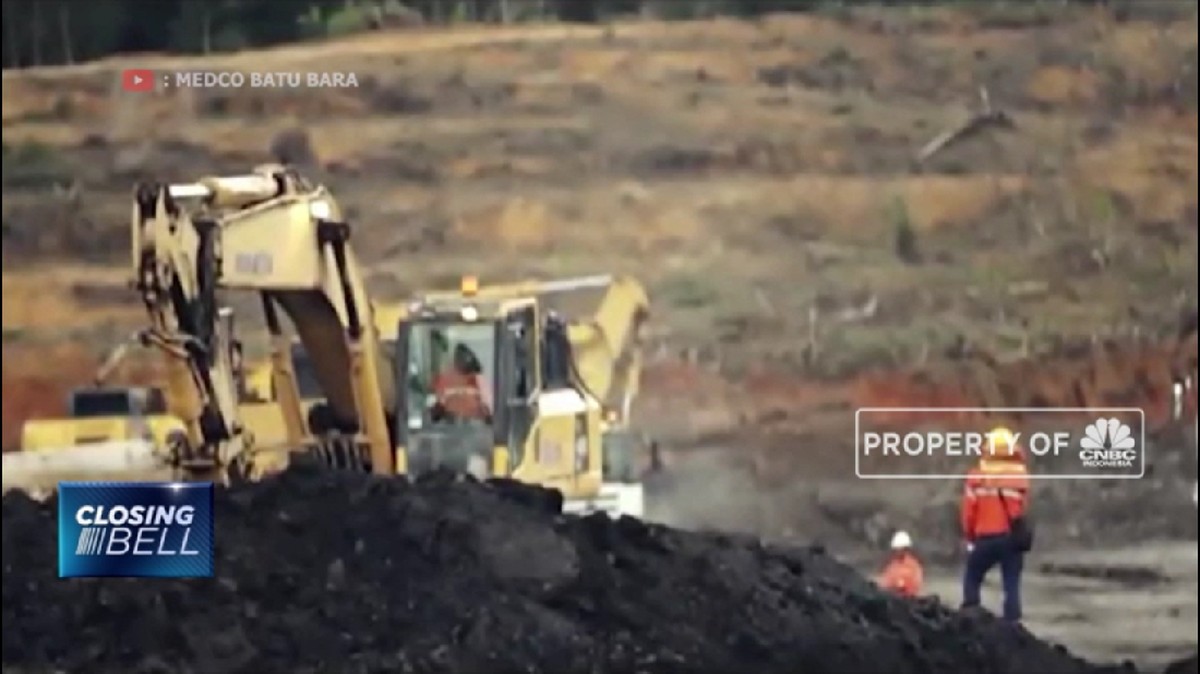
Berdasarkan laporan keterbukaan informasi yang dipublikasikan di bursa pada awal pekan ini, PT Medco Energi Internasional Tbk (MEDC) resmi mengambil alih 10 persen hak partisipasi pada empat kontrak kerja sama pengelolaan wilayah kerja migas di Cekungan Kutai, Kalimantan Timur, dari tangan Eni S.p.A. Langkah ini menandai penambahan portofolio hulu migas perseroan di salah satu cekungan paling matang di Indonesia, sekaligus memperkuat posisi Medco sebagai salah satu pemain gas domestik terbesar dari sisi kepemilikan hak partisipasi.
Transaksi ini menyasar empat production sharing contract (PSC) yang selama ini dioperasikan Eni melalui entitas anak usahanya. Nilai nominal transaksi tidak diungkap secara rinci dalam keterbukaan informasi, namun merujuk pada skala aset dan tren valuasi akuisisi sektor hulu migas dalam dua tahun terakhir, estimasi nilai kesepakatan berada pada kisaran puluhan hingga ratusan juta dolar Amerika Serikat. Angka ini sejalan dengan pola divestasi yang dilakukan sejumlah operator internasional yang tengah melakukan rebalancing portofolio global.
Fundamental Aset dan Posisi Strategis Cekungan Kutai
Cekungan Kutai merupakan salah satu wilayah penghasil gas terbesar di Indonesia dengan infrastruktur yang sudah mapan. Keberadaan fasilitas liquefied natural gas (LNG) Bontang, jaringan pipa gas menuju kilang domestik, serta permintaan ekspor yang masih solid membuat aset di wilayah ini memiliki rasio keekonomian yang relatif stabil dibanding lapangan yang baru dikembangkan. Dalam terminologi industri, hak partisipasi merujuk pada persentase kepemilikan atas produksi dan biaya operasional sebuah wilayah kerja, sehingga pemegangnya berhak atas pembagian hasil sesuai porsi yang disepakati.
Di satu sisi, akuisisi ini memperkuat fundamental Medco. Perseroan tercatat telah membangun fondasi produksi gas yang besar setelah serangkaian aksi korporasi di dalam dan luar negeri. Penambahan 10 persen hak partisipasi di empat PSC memberi kontribusi volume produksi tambahan tanpa harus menanggung risiko eksplorasi dari nol, karena lapangan-lapangan tersebut sudah berproduksi. Dari sisi likuiditas, Medco memiliki rekam jejak pendanaan yang cukup kuat, dengan dukungan fasilitas kredit perbankan dan pasar modal yang dapat menopang kebutuhan belanja modal.
Pro: Sinergi Operasional dan Penguatan Arus Kas
Pro dari transaksi ini terletak pada potensi sinergi operasional. Medco telah memiliki pengalaman sebagai operator di beberapa wilayah kerja, sehingga pengelolaan aset di Cekungan Kutai dapat diintegrasikan dengan rantai pasok, tenaga kerja, dan infrastruktur yang sudah ada. Efisiensi biaya di sektor hulu biasanya tercermin pada penurunan lifting cost per satuan produksi. Jika asumsi harga gas dalam kontrak jangka panjang relatif stabil, tambahan volume ini berpotensi mendorong kenaikan pendapatan year-on-year pada periode laporan keuangan berikutnya.
Kontra, setidaknya dalam jangka pendek, muncul dari sisi struktur permodalan. Akuisisi umumnya memerlukan belanja modal awal dan kewajiban penggantian biaya historis yang telah dikeluarkan operator sebelumnya. Hal ini bisa menekan arus kas bebas dan menaikkan rasio utang terhadap ekuitas bila pendanaannya menggunakan pinjaman. Sentimen pasar juga perlu dicermati: dalam beberapa kuartal terakhir, harga komoditas energi mengalami fluktuasi yang dipengaruhi permintaan global dan kebijakan transisi energi, sehingga valuasi aset gas tidak sepenuhnya kebal terhadap tekanan.
"Akuisisi hak partisipasi di wilayah yang sudah berproduksi adalah cara paling cepat menambah cadangan dan produksi tanpa risiko eksplorasi yang tinggi. Namun disiplin belanja modal dan pengelolaan utang tetap menjadi kunci agar valuasi tetap menarik di mata investor," ujar seorang analis energi di sebuah sekuritas nasional.
Respons Pasar dan Proyeksi ke Depan
Dari sisi reaksi pasar, saham MEDC bergerak dalam rentang terbatas setelah pengumuman, mencerminkan sikap wait and see investor terhadap detail keuangan transaksi. Sentimen pasar terhadap sektor energi masih dipengaruhi capital outflow dari pasar negara berkembang dan ekspektasi arah suku bunga global. Meski demikian, secara fundamental, portofolio gas Medco dinilai memiliki visibilitas arus kas jangka panjang karena kontrak penjualan gas umumnya bersifat jangka panjang dengan formula harga tertentu.
Ke depan, fokus investor akan tertuju pada proyeksi tambahan produksi harian, besaran capital expenditure yang dialokasikan, serta dampaknya terhadap rasio keuangan perseroan. Bila integrasi aset berjalan sesuai jadwal dan tidak ada kendala operasional berarti, langkah ini dapat memperkuat posisi Medco dalam peta industri gas nasional sekaligus menjaga keberlanjutan pasokan untuk kebutuhan domestik dan ekspor. Sebaliknya, bila terjadi penundaan operasional atau pelemahan harga gas global, ekspektasi pertumbuhan dapat mengalami penyesuaian.
Kesimpulannya, langkah akuisisi 10 persen hak partisipasi di Cekungan Kutai merupakan strategi ekspansi yang mengedepankan aset berproduksi ketimbang eksplorasi berisiko tinggi. Keberhasilan jangka panjangnya akan sangat bergantung pada eksekusi operasional, disiplin keuangan, dan stabilitas permintaan gas di pasar domestik maupun regional.












Comments (0)