 arif-budianto
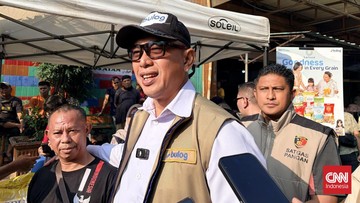
Berdasarkan data kinerja keuangan Perum Bulog per September 2026, perusahaan pelat merah yang bergerak di bidang logistik pangan ini membukukan laba bersih sebesar Rp2,4 triliun. Capaian tersebut menjadi salah satu yang tertinggi dalam beberapa tahun terakhir dan langsung mendorong manajemen mencanangkan ekspansi hilirisasi berupa pembangunan pabrik karung plastik. Langkah ini menandai pergeseran orientasi Bulog dari sekadar penyerap gabah dan distributor beras menjadi pemain industri kemasan pangan terintegrasi.
Fundamental Keuangan yang Menguat
Laba bersih Rp2,4 triliun per September 2026 mencerminkan perbaikan fundamental yang cukup signifikan dibanding periode yang sama tahun sebelumnya. Jika dibandingkan secara year-on-year, pertumbuhan laba ini ditopang oleh tiga faktor utama: kenaikan volume penyaluran beras, efisiensi biaya logistik, serta optimalisasi margin dari program stabilisasi pangan. Rasio profitabilitas perusahaan pun membaik, dengan margin bersih yang menembus level dua digit untuk pertama kalinya dalam siklus bisnis terakhir.
Dari sisi likuiditas, posisi kas dan setara kas Bulog dikabarkan berada pada level yang memadai untuk membiayai belanja modal tanpa mengganggu modal kerja operasional. Inilah yang menjadi dasar utama rencana pembangunan pabrik karung. Karung plastik sendiri merupakan komponen biaya yang tidak kecil dalam rantai distribusi beras — setiap ton beras yang disalurkan membutuhkan sejumlah karung sebagai kemasan primer. Selama ini kebutuhan tersebut sebagian besar dipenuhi melalui pengadaan dari pihak ketiga, sehingga margin produsen karung dinikmati pemasok eksternal.
Di Satu Sisi: Hilirisasi dan Penghematan Biaya
Di satu sisi, pembangunan pabrik karung berpotensi memperkuat struktur biaya Bulog dalam jangka panjang. Dengan memproduksi karung secara mandiri, perusahaan dapat menekan biaya pengadaan kemasan yang selama ini menjadi komponen inflasi biaya operasional. Proyeksi penghematan bisa mencapai 10–15 persen dari total belanja kemasan tahunan, tergantung skala produksi dan harga bahan baku polipropilen yang fluktuatif mengikuti sentimen pasar komoditas global.
Selain itu, langkah ini membuka peluang diversifikasi pendapatan. Pabrik tidak hanya melayani kebutuhan internal, tetapi juga berpotensi memasok karung untuk pelaku industri pangan lain, termasuk distributor swasta dan koperasi. Dalam kerangka valuasi perusahaan, diversifikasi semacam ini dapat meningkatkan nilai tambah dan memperkuat posisi tawar Bulog sebagai entitas bisnis, bukan sekadar lembaga penugasan pemerintah. Dari perspektif ketahanan pangan nasional, kemandirian kemasan juga mengurangi ketergantungan pada impor bahan baku tertentu.
Di Sisi Lain: Risiko Eksekusi dan Beban Investasi
Di sisi lain, ekspansi ke sektor manufaktur membawa risiko eksekusi yang tidak ringan. Pembangunan pabrik membutuhkan belanja modal besar, sumber daya manusia dengan kompetensi teknis berbeda, serta rantai pasok bahan baku yang stabil. Harga resin polipropilen sangat dipengaruhi oleh pergerakan harga minyak dunia dan nilai tukar rupiah. Bila terjadi depresiasi rupiah yang tajam, biaya bahan baku impor bisa membengkak dan menggerus asumsi penghematan yang telah dihitung.
Risiko lain adalah potensi capital outflow dari lini bisnis inti apabila manajemen terlalu agresif mengalihkan fokus. Bulog memiliki mandat publik yang sensitif: menjaga stabilitas harga beras dan menyerap produksi petani. Gangguan pada fungsi utama ini akan berdampak langsung pada inflasi pangan dan sentimen pasar domestik. Selain itu, pabrik karung menghadapi persaingan dari produsen yang sudah mapan dengan skala ekonomi lebih besar. Tanpa efisiensi produksi yang kompetitif, pabrik baru berisiko menjadi beban tetap alih-alih sumber laba.
"Ekspansi hilirisasi hanya rasional bila tingkat utilasi pabrik terjaga di atas 80 persen dan harga bahan baku terkendali. Tanpa itu, nilai tambah bisa berbalik menjadi beban struktur biaya," ujar seorang analis industri manufaktur yang memantau sektor kemasan.
Proyeksi dan Sikap Pasar
Ke depan, keberhasilan rencana ini akan sangat bergantung pada disiplin studi kelayakan, struktur pembiayaan, dan tata kelola pengadaan. Bila Bulog memilih skema kemitraan strategis dengan produsen karung existing, risiko eksekusi dapat ditekan sekaligus mempercepat transfer teknologi. Sebaliknya, pendekatan greenfield murni menuntut kesiapan modal dan waktu yang lebih panjang.
Dari kacamata pasar, laba Rp2,4 triliun memperkuat persepsi bahwa fundamental Bulog sedang berada dalam tren positif. Namun, investor dan pemangku kepentingan tetap perlu mencermati rasio belanja modal terhadap pendapatan, proyeksi arus kas bebas, serta dampak ekspansi terhadap likuiditas jangka pendek. Pada akhirnya, pabrik karung bukan sekadar proyek bangunan, melainkan ujian apakah Bulog mampu mengubah keberhasilan finansial menjadi keunggulan struktural yang berkelanjutan.












Comments (0)