

Kredit Perbankan Agustus Tumbuh 13,56 Persen, Simpanan Ikut Menguat
Berdasarkan data Otoritas Jasa Keuangan dan Bank Indonesia per akhir Agustus, industri perbankan nasional mencatatkan kinerja yang relatif solid. Penyaluran kredit perbankan mengalami kenaikan sebesar...
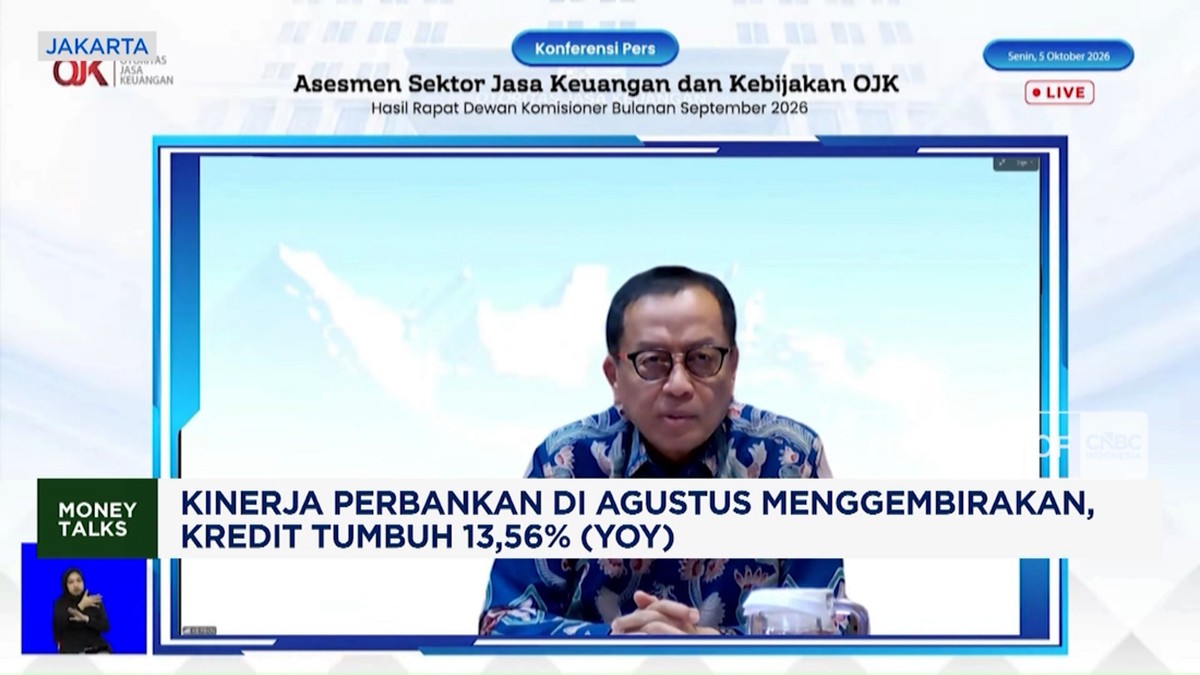
Berdasarkan data Otoritas Jasa Keuangan dan Bank Indonesia per akhir Agustus, industri perbankan nasional mencatatkan kinerja yang relatif solid. Penyaluran kredit perbankan mengalami kenaikan sebesar 13,56 persen secara year-on-year (YoY), atau dibandingkan periode yang sama tahun sebelumnya. Angka ini menjadi sinyal bahwa intermediasi perbankan—yakni proses penghimpunan dana masyarakat lalu disalurkan kembali dalam bentuk kredit—tetap berjalan di tengah dinamika ekonomi global yang belum sepenuhnya stabil.
Pertumbuhan dua digit tersebut tidak muncul dari ruang hampa. Dari sisi permintaan, aktivitas dunia usaha yang membaik mendorong kebutuhan modal kerja maupun investasi. Dari sisi penawaran, likuiditas perbankan yang memadai memberi ruang bagi bank untuk menyalurkan kredit tanpa tekanan pendanaan yang berarti. Dana Pihak Ketiga (DPK) juga tercatat tumbuh, meski lajunya sedikit lebih lambat dibanding pertumbuhan kredit.
Pro: Sinyal Fundamental Ekonomi yang Menguat
Di satu sisi, akselerasi kredit ini mencerminkan perbaikan fundamental. Pertumbuhan kredit yang konsisten di atas 10 persen biasanya berkorelasi dengan meningkatnya aktivitas sektor riil, mulai dari perdagangan, manufaktur, hingga sektor konsumsi. Kredit modal kerja dan kredit investasi menjadi motor utama, menandakan pelaku usaha mulai berani melakukan ekspansi setelah sempat menahan diri pada periode ketidakpastian sebelumnya.
Sentimen pasar pun turut terbantu. Rasio kredit terhadap simpanan (loan to deposit ratio/LDR) yang terjaga di kisaran aman menunjukkan bahwa perbankan tidak hanya mengejar pertumbuhan, tetapi juga menjaga keseimbangan antara ekspansi dan likuiditas. Kualitas kredit yang relatif stabil—tercermin dari rasio kredit bermasalah (non-performing loan/NPL) yang terkelola—menjadi bantalan penting agar pertumbuhan ini tidak menciptakan risiko di kemudian hari.
Pertumbuhan kredit yang sehat harus dibaca sebagai cermin kepercayaan pelaku usaha, bukan sekadar angka di neraca perbankan.
Kontra: Tantangan Likuiditas dan Ketidakpastian Global
Di sisi lain, tidak semua indikator berbicara optimistis. Pertumbuhan kredit yang melampaui pertumbuhan DPK berpotensi menekan likuiditas jika berlangsung terus-menerus. Ketika kredit tumbuh lebih cepat daripada simpanan, bank perlu mencari sumber pendanaan tambahan, yang bisa mendorong kenaikan biaya dana (cost of fund) dan pada akhirnya memengaruhi margin bunga bersih (net interest margin/NIM).
Risiko eksternal juga belum sirna. Ketidakpastian arah suku bunga global, fluktuasi nilai tukar, serta potensi capital outflow—aliran modal keluar dari pasar domestik—dapat mempersempit ruang gerak otoritas moneter. Jika likuiditas global mengetat, tekanan pada nilai tukar bisa berimbas pada inflasi impor dan daya beli masyarakat, yang pada akhirnya menurunkan permintaan kredit di segmen konsumsi.
Selain itu, pertumbuhan kredit yang tinggi perlu dicermati dari sisi kualitas. Dalam fase ekspansi, godaan untuk melonggarkan standar penilaian risiko (underwriting) sering muncul. Jika tidak diimbangi dengan prinsip kehati-hatian, pertumbuhan kredit hari ini bisa menjadi beban NPL di kemudian hari. Karena itu, proyeksi pertumbuhan kredit ke depan sebaiknya dibaca dengan hati-hati, tidak semata mengejar target angka.
Valuasi dan Proyeksi ke Depan
Dari kacamata pasar modal, kinerja perbankan yang positif biasanya tercermin pada valuasi saham sektor keuangan. Rasio harga terhadap nilai buku (price to book value/PBV) dan laba per saham menjadi indikator yang diperhatikan investor. Namun, valuasi yang mahal tanpa dukungan pertumbuhan laba berkelanjutan bisa menjadi jebakan. Karena itu, kualitas aset, efisiensi operasional, dan kecukupan modal (capital adequacy ratio/CAR) tetap menjadi variabel kunci.
Ke depan, proyeksi pertumbuhan kredit akan sangat bergantung pada tiga hal: arah suku bunga, stabilitas nilai tukar, dan momentum belanja domestik. Jika inflasi terkendali dan likuiditas memadai, tren pertumbuhan dua digit berpeluang berlanjut. Sebaliknya, guncangan eksternal bisa memperlambat laju tersebut dalam beberapa kuartal ke depan.
Kesimpulannya, kinerja Agustus memberi gambaran yang menggembirakan, tetapi bukan tanpa catatan. Kredit tumbuh 13,56 persen YoY adalah capaian yang patut diapresiasi, sekaligus pengingat bahwa pertumbuhan berkelanjutan menuntut keseimbangan antara ekspansi, likuiditas, dan manajemen risiko. Bagi pembaca, angka ini lebih tepat dimaknai sebagai potret dinamika ekonomi, bukan dasar untuk mengambil keputusan finansial secara tergesa-gesa.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.






Comments (0)