

Kinerja Asuransi dan Strategi Menjangkau Pasar Baru
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, industri asuransi nasional mencatatkan pertumbuhan premi bruto yang tetap positif di tengah tekanan ekonomi global. Angka ini menjad...
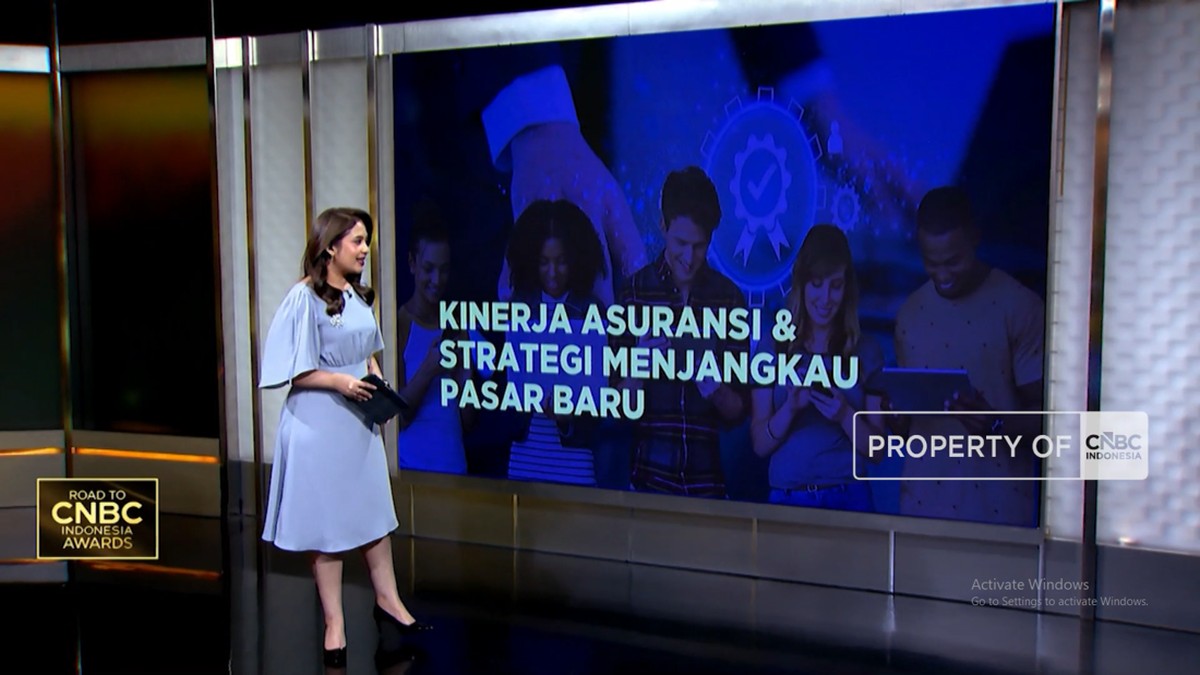
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, industri asuransi nasional mencatatkan pertumbuhan premi bruto yang tetap positif di tengah tekanan ekonomi global. Angka ini menjadi sinyal bahwa sektor jasa keuangan non-bank masih memiliki fundamental yang cukup kokoh, meski tantangan likuiditas dan sentimen pasar belum sepenuhnya reda. Bagi pembaca awam, premi bruto adalah total nilai polis yang dibayarkan nasabah kepada perusahaan asuransi dalam periode tertentu, indikator utama untuk melihat seberapa besar kepercayaan masyarakat terhadap industri ini.
Secara year-on-year, pertumbuhan premi asuransi umum dan asuransi jiwa menunjukkan tren yang berbeda. Asuransi umum relatif lebih stabil, ditopang oleh kebutuhan proteksi aset dan kendaraan, sementara asuransi jiwa menghadapi koreksi akibat perlambatan daya beli kelas menengah. Rasio klaim juga menjadi perhatian, karena lonjakan klaim dapat menekan profitabilitas dan mempengaruhi valuasi perusahaan di pasar modal.
Di Satu Sisi: Prospek dan Peluang Pertumbuhan
Di satu sisi, sejumlah analis menilai industri asuransi masih menyimpan ruang tumbuh yang besar. Tingkat penetrasi asuransi Indonesia, yang diukur dari rasio premi terhadap Produk Domestik Bruto (PDB), masih berada di kisaran rendah dibandingkan negara tetangga seperti Malaysia dan Thailand. Artinya, masih ada potensi pasar yang belum tergarap, terutama di segmen mikro dan daerah penyangga.
Peluang ini diperkuat oleh digitalisasi. Berbagai perusahaan mulai mengembangkan kanal distribusi digital untuk menjangkau nasabah muda yang terbiasa bertransaksi melalui aplikasi. Strategi ini dinilai mampu menekan biaya akuisisi dan memperluas jangkauan pasar baru, termasuk pekerja informal yang selama ini sulit dijangkau melalui agen konvensional. Indeks literasi keuangan yang meningkat dari tahun ke tahun juga menjadi modal penting bagi pertumbuhan premi jangka panjang.
“Pasar baru bukan sekadar soal jumlah nasabah, tetapi soal bagaimana industri mampu menghadirkan produk yang relevan dengan profil risiko dan daya beli masyarakat,” ujar seorang pengamat industri keuangan dalam sebuah diskusi pasar.
Di Sisi Lain: Tekanan Likuiditas dan Capital Outflow
Di sisi lain, sejumlah risiko tetap membayangi. Sentimen pasar global yang fluktuatif berpotensi memicu capital outflow atau aliran modal keluar dari pasar keuangan domestik, yang bisa berdampak pada portofolio investasi perusahaan asuransi. Sebab, sebagian dana premi ditempatkan pada instrumen investasi seperti obligasi dan saham, sehingga gejolak pasar dapat menekan hasil investasi.
Tekanan likuiditas juga menjadi catatan. Perusahaan asuransi dituntut menjaga rasio solvabilitas atau Risk Based Capital (RBC) pada level aman, umumnya di atas 120 persen sesuai ketentuan regulator. Ketika klaim meningkat sementara pendapatan premi melambat, ruang untuk ekspansi menjadi terbatas. Kondisi ini memaksa manajemen melakukan efisiensi dan seleksi risiko yang lebih ketat.
Dari sisi permintaan, daya beli masyarakat yang belum pulih sepenuhnya membuat produk asuransi dinilai sebagai kebutuhan sekunder, bukan prioritas utama. Survei konsumen menunjukkan bahwa pengeluaran untuk proteksi sering dikorbankan saat tekanan inflasi meningkat, meskipun kesadaran akan pentingnya asuransi terus tumbuh.
Fundamental vs Sentimen Pasar
Membandingkan kedua perspektif tersebut, fundamental industri asuransi masih tergolong sehat, namun sangat dipengaruhi sentimen pasar jangka pendek. Proyeksi pertumbuhan premi tahun ini berkisar pada level satu digit, bergantung pada stabilitas makroekonomi dan kebijakan suku bunga. Jika suku bunga cenderung turun, hasil investasi obligasi bisa tertekan, tetapi di sisi lain dapat mendorong permintaan produk berbasis investasi.
Strategi menjangkau pasar baru pun perlu diimbangi dengan tata kelola risiko yang kuat. Inovasi produk, kemitraan dengan platform digital, serta edukasi literasi keuangan menjadi kunci agar ekspansi tidak sekadar mengejar volume, tetapi juga menjaga kualitas portofolio dan kepercayaan nasabah dalam jangka panjang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.





Comments (0)