

Ketika Modal Mikro Menopang Tradisi Sulam Kasab Aceh
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, sektor usaha mikro, kecil, dan menengah menyumbang sekitar 61 persen dari produk domestik bruto nasional, dengan serapan ...
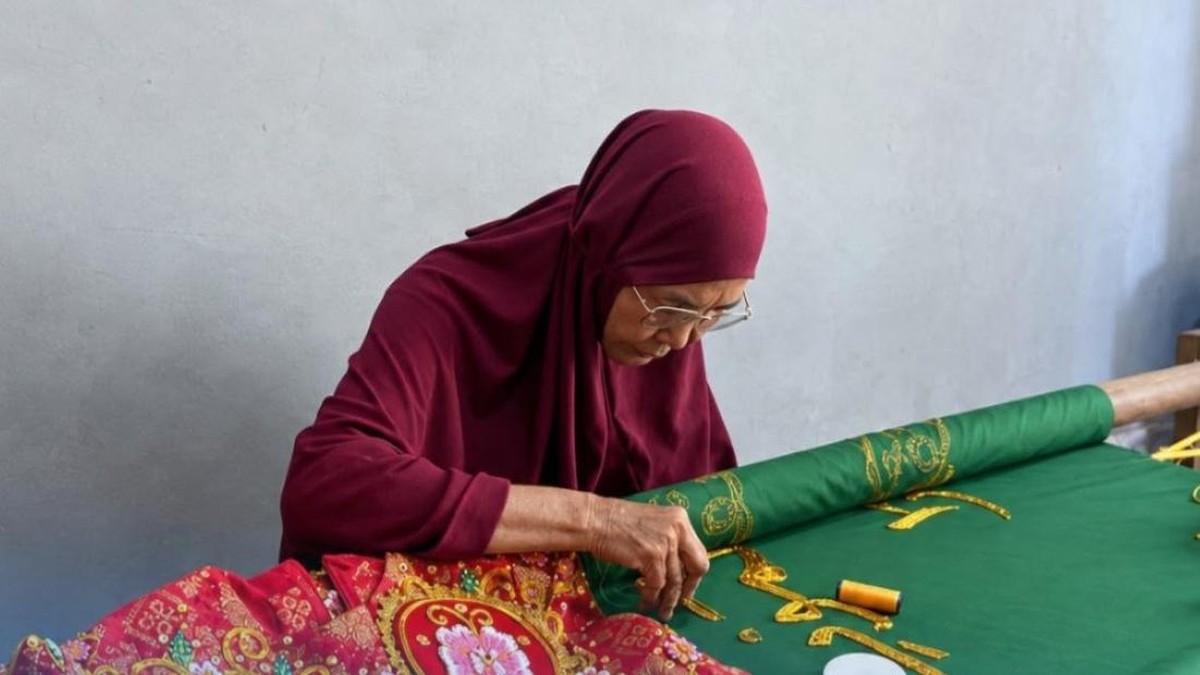
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per akhir 2024, sektor usaha mikro, kecil, dan menengah menyumbang sekitar 61 persen dari produk domestik bruto nasional, dengan serapan tenaga kerja mencapai 97 persen dari total angkatan kerja. Di antara jutaan unit usaha itu, terdapat kelompok perajin yang bergerak di sektor ekonomi kreatif berbasis warisan budaya, salah satunya penyulam kasab di Aceh. Kerajinan sulam benang emas ini bukan sekadar produk estetis, melainkan bagian dari identitas budaya yang telah diakui sebagai warisan budaya takbenda.
Modal, Pelatihan, dan Rantai Pasok yang Sempat Terputus
Persoalan klasik yang dihadapi perajin kasab hampir selalu sama: keterbatasan modal kerja, akses pasar yang sempit, dan minimnya literasi keuangan formal. Dalam banyak kasus, perajin mengandalkan tengkulak atau rentenir dengan bunga tinggi, sehingga margin keuntungan tergerus dan skala usaha nyaris tidak berkembang. Kondisi ini diperparah oleh pandemi yang membuat permintaan produk ceremonial turun tajam. Data dari berbagai asosiasi kriya mencatat penurunan omzet hingga 40 sampai 60 persen pada periode 2020-2021 bagi perajin yang bergantung pada pasar domestik.
Intervensi pembiayaan mikro hadir sebagai salah satu jalan keluar. Skema kredit usaha mikro dengan plafon kecil, tenor menengah, dan pendampingan teknis dinilai lebih cocok bagi perajin ketimbang kredit komersial berbunga tinggi. Yang menarik, sejumlah program tidak berhenti pada pemberian pinjaman. Ada pelatihan desain, manajemen keuangan sederhana, hingga pemasaran digital. Kombinasi ini, menurut sejumlah pelaku, menjadi pembeda antara sekadar menambah utang dan benar-benar menumbuhkan usaha.
"Persoalan UMKM kriya bukan cuma uang. Kalau pinjaman diberikan tanpa pendampingan, yang ada utang baru tanpa kapasitas produksi yang naik. Pelatihan itu sama pentingnya dengan modal," ujar seorang pendamping usaha mikro di Banda Aceh.
Pro: Modal Formal Mendorong Inklusi dan Skala
Di satu sisi, masuknya perajin kasab ke sistem keuangan formal membawa sejumlah manfaat nyata. Pertama, terjadi peningkatan inklusi keuangan. Berdasarkan data Otoritas Jasa Keuangan, indeks literasi keuangan nasional pada 2024 berada di kisaran 65 persen, naik dibanding 49 persen pada 2019. Artinya, semakin banyak pelaku usaha memahami produk keuangan dan risiko kredit.
Kedua, akses modal yang lebih stabil memungkinkan perajin membeli bahan baku benang emas dan kain secara langsung, memotong rantai perantara, dan menaikkan margin. Ketiga, pelatihan pemasaran digital membuka kanal baru. Produk sulam kasab kini dapat dipesan dari luar daerah, bahkan dari luar negeri, sehingga basis pembeli melebar dari sekadar pasar lokal. Dalam jangka menengah, ini berpotensi memperkuat fundamental usaha, bukan hanya menambah likuiditas sesaat.
Keempat, keberhasilan perajin perempuan dalam mengelola kredit menciptakan efek berganda sosial. Ketika seorang perajin naik kapasitas, ia kerap merekrut tetangga sebagai penyulam, sehingga menciptakan lapangan kerja berbasis komunitas. Data pemberdayaan menunjukkan usaha mikro yang dikelola perempuan memiliki tingkat pengembalian kredit relatif baik, dengan rasio kredit bermasalah yang terkendali.
Kontra: Risiko Overleverage dan Ketergantungan Pasar
Di sisi lain, sejumlah ekonom mengingatkan bahwa pembiayaan mikro bukan obat mujarab. Risiko pertama adalah overleverage, yaitu kondisi ketika pelaku usaha memikul utang melebihi kapasitas arus kasnya. Ketika permintaan melambat, cicilan tetap harus dibayar, dan ini bisa memicu gagal bayar. Rasio kredit bermasalah di segmen mikro memang cenderung lebih tinggi dibanding segmen korporasi, meski masih dalam batas yang dapat dikelola.
Risiko kedua adalah kebergantungan pada satu kanal pembiayaan. Jika program berhenti atau syarat diperketat, perajin yang tidak memiliki tabungan atau akses pasar mandiri akan kesulitan melanjutkan produksi. Risiko ketiga berkaitan dengan volatilitas harga bahan baku. Benang emas dan kain berkualitas fluktuatif, dan kenaikan biaya produksi tidak selalu bisa dialihkan ke harga jual karena daya beli pasar tradisional terbatas.
Risiko keempat adalah sentimen pasar terhadap produk kriya. Selera konsumen cepat berubah, dan produk kerajinan sering dianggap kelas menengah ke atas. Bila terjadi perlambatan ekonomi, permintaan produk dekoratif dan ceremonial biasanya turun lebih cepat dibanding kebutuhan pokok. Ini membuat proyeksi pendapatan perajin rawan meleset.
Menimbang Proyeksi ke Depan
Melihat dua sisi tersebut, keberlanjutan pemberdayaan perajin kasab bergantung pada tiga hal. Pertama, pendampingan yang berkelanjutan, bukan hanya saat pencairan kredit. Kedua, diversifikasi pasar, agar tidak bergantung pada segmen ceremonial semata. Ketiga, tata kelola keuangan yang disiplin di tingkat rumah tangga perajin, sehingga rasio cicilan terhadap pendapatan tetap sehat.
Jika ketiga syarat itu terpenuhi, pembiayaan mikro dapat menjadi katalis, bukan jebakan. Nilai ekonomi kerajinan kasab memang tidak sebesar sektor manufaktur, tetapi dampak sosialnya signifikan: menjaga warisan budaya, memberdayakan perempuan, dan menciptakan lapangan kerja di daerah. Dengan valuasi yang tepat dan manajemen risiko yang prudent, tradisi berusia ratusan tahun ini berpeluang bertahan di tengah arus industrialisasi. Pada akhirnya, ukuran keberhasilannya bukan hanya pertumbuhan plafon kredit, melainkan kemampuan perajin berdiri mandiri ketika program berakhir.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)