 arif-budianto
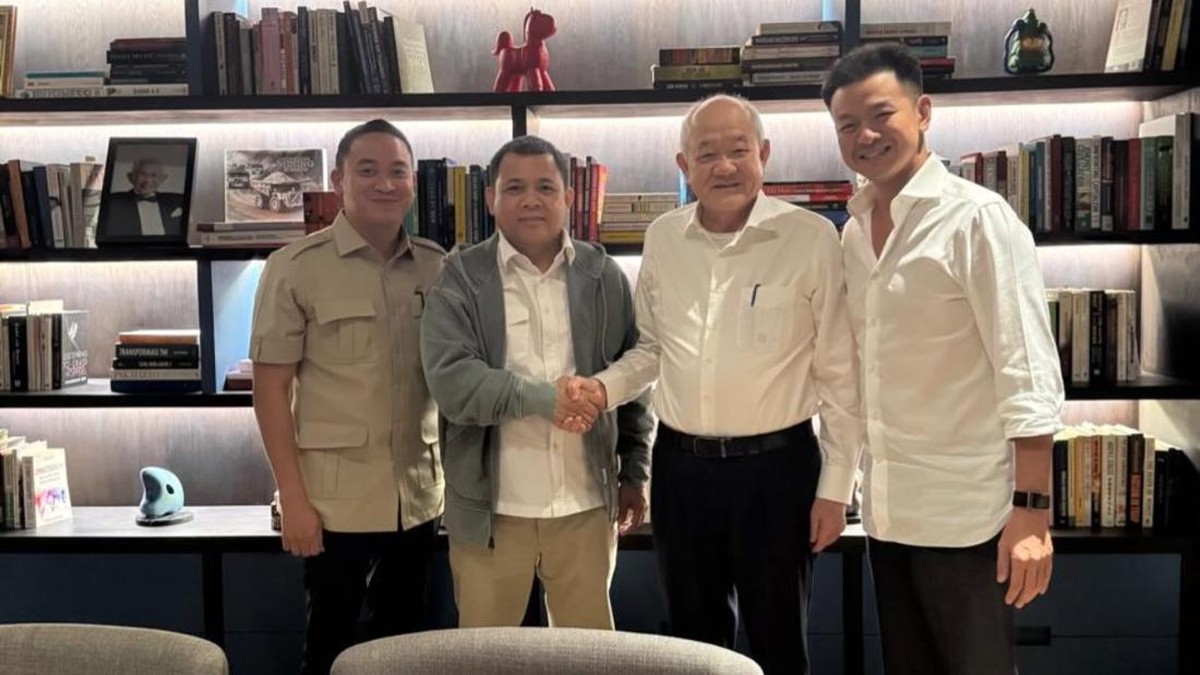
Berdasarkan data keterbukaan informasi Bursa Efek Indonesia per awal kuartal ini, PT Jhonlin Baratama resmi mengambil alih 30,25% kepemilikan saham PT Bayan Resources Tbk dengan nilai transaksi mencapai Rp26,09 triliun. Langkah korporasi ini dijalankan melalui entitas anak, yakni PJBS, yang berperan sebagai kendaraan akuisisi. Nilai tersebut menempatkan transaksi ini sebagai salah satu aksi korporasi terbesar di sektor energi batu bara dalam beberapa tahun terakhir, baik dari sisi nominal maupun proporsi kepemilikan yang berpindah tangan.
Bagi pembaca awam, akuisisi berarti pembelian sebagian besar saham suatu perusahaan sehingga pembeli memperoleh hak atas laba, aset, dan hak suara dalam rapat pemegang saham. Dengan menguasai 30,25%, Jhonlin Baratama otomatis menjadi pemegang saham pengendali baru di Bayan Resources, menggantikan struktur kepemilikan sebelumnya. Angka 30,25% bukan kebetulan: ambang tersebut umumnya menjadi batas minimum untuk memperoleh kendali efektif atas keputusan strategis perusahaan terbuka.
Nilai Transaksi dan Konteks Fundamental Batu Bara
Secara matematis, harga akuisisi tersebut mengimplikasikan valuasi Bayan Resources berada di kisaran Rp86,2 triliun jika diekstrapolasi dari proporsi saham yang diperdagangkan. Angka ini menarik untuk dicermati mengingat tren harga batu bara global yang mengalami penurunan dari puncaknya pada 2022. Meski demikian, fundamental Bayan tergolong kuat: perusahaan mencatatkan kas operasional yang besar, rasio utang terhadap ekuitas yang rendah, serta portofolio konsesi tambang dengan kualitas kalori tinggi yang masih diminati pasar ekspor, terutama Jepang, Korea Selatan, dan India.
Sentimen pasar terhadap transaksi ini terbelah. Di satu sisi, investor melihat masuknya pemilik baru sebagai katalis positif karena potensi sinergi logistik, pembiayaan, dan ekspansi pasar. Di sisi lain, sejumlah analis mengingatkan risiko konsentrasi kepemilikan, likuiditas saham di bursa yang berpotensi menurun, serta ketidakpastian arah kebijakan transisi energi yang dapat menekan permintaan batu bara dalam jangka panjang.
"Akuisisi sebesar ini menunjukkan bahwa pelaku usaha masih melihat batu bara sebagai aset strategis jangka menengah, terutama untuk kebutuhan energi Asia," ujar seorang analis pasar modal yang memantau sektor energi.
Pro: Sinergi dan Skala Ekonomi
Dari kacamata pro, penggabungan kekuatan dua grup besar berpotensi menciptakan skala ekonomi yang signifikan. Jhonlin memiliki jaringan logistik dan infrastruktur angkutan yang mumpuni, sementara Bayan memiliki cadangan dan izin tambang berskala besar. Kombinasi ini dapat menurunkan biaya produksi per ton, meningkatkan margin operasi, dan memperkuat posisi tawar dalam negosiasi kontrak jangka panjang dengan pembeli luar negeri.
Selain itu, kepemilikan mayoritas tunggal memungkinkan pengambilan keputusan yang lebih cepat, terutama dalam hal belanja modal, ekspansi pelabuhan, dan restrukturisasi korporasi. Bagi investor publik, hal ini bisa berarti perbaikan valuasi jika manajemen baru mampu mendorong pertumbuhan laba bersih secara year-on-year.
Kontra: Risiko Konsentrasi dan Tekanan Transisi Energi
Namun, perspektif kontra tidak bisa diabaikan. Kepemilikan yang terkonsentrasi pada satu grup berpotensi mengurangi likuiditas saham di bursa. Saham dengan free float rendah cenderung lebih rentan terhadap volatilitas ekstrem dan sulit dijadikan instrumen portofolio jangka pendek. Investor institusi yang menerapkan prinsip tata kelola ketat pun bisa menahan diri, yang berujung pada tekanan capital outflow.
Risiko lebih besar datang dari arah kebijakan global. Bank-bank pembangunan multilateral dan sejumlah institusi keuangan Eropa semakin membatasi pembiayaan proyek batu bara. Jika tren ini berlanjut, akses pendanaan untuk ekspansi tambang dapat menyempit, sehingga valuasi jangka panjang Bayan tak lagi secerah proyeksi optimistis. Ditambah lagi, fluktuasi harga batu bara membuat proyeksi arus kas lima tahun ke depan sulit dijamin.
Proyeksi dan Indeks Sektor Energi
Mengacu pada indeks sektor energi di bursa domestik yang bergerak mixed dalam beberapa bulan terakhir, transaksi ini setidaknya mengirim sinyal bahwa kepercayaan pelaku usaha domestik terhadap aset energi masih terjaga. Jika manajemen baru mampu menjaga volume produksi dan efisiensi biaya, rasio profitabilitas Bayan berpotensi membaik pada dua hingga tiga kuartal mendatang. Sebaliknya, bila integrasi korporasi berjalan lambat, sentimen pasar bisa berbalik negatif.
Pada akhirnya, cerita besar dari transaksi Rp26,09 triliun ini bukan sekadar perpindahan kertas saham, melainkan pergeseran peta kekuatan di industri batu bara nasional. Publik perlu mencermati bagaimana eksposur utang, strategi lindung nilai, dan realisasi belanja modal perseroan pasca-akuisisi. Tanpa perbaikan fundamental yang nyata, lonjakan valuasi hanya akan bertahan sesaat, dan sebaliknya, fundamental yang kuat akan membuat langkah strategis ini bernilai jangka panjang.











Comments (0)