 mega-lestari
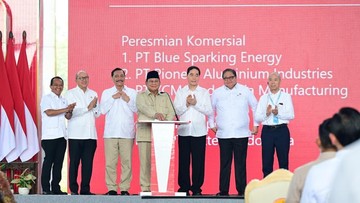
Berdasarkan data Kementerian Koordinator Bidang Perekonomian per awal 2024, pemerintah resmi meluncurkan 11 proyek hilirisasi nikel dengan total nilai investasi mencapai US$10,2 miliar atau setara sekitar Rp160 triliun. Seluruh proyek tersebut terkonsentrasi di kawasan industri terpadu Weda Bay, Maluku Utara, yang selama ini menjadi pusat pengolahan bijih nikel kadar rendah menjadi produk turunan bernilai tambah lebih tinggi. Langkah ini menandai babak baru strategi industrialisasi sumber daya alam yang sudah berjalan sejak larangan ekspor bijih nikel mentah diberlakukan pada 2020.
Hilirisasi sendiri merujuk pada upaya memperpanjang rantai pengolahan bahan mentah menjadi produk setengah jadi atau produk jadi, sehingga nilai jualnya meningkat berkali-kali lipat dibanding ekspor bijih mentah. Dalam konteks nikel, bijih kadar rendah yang dulu hanya diekspor kini diolah menjadi feronikel, nikel pig iron, hingga bahan baku baterai kendaraan listrik.
Di Satu Sisi: Proyeksi Nilai Tambah dan Lapangan Kerja
Dari perspektif pertumbuhan, hilirisasi nikel tercatat menyumbang lonjakan signifikan pada kinerja ekspor produk olahan. Data Badan Pusat Statistik menunjukkan ekspor produk nikel olahan mengalami kenaikan dari sekitar US$3,3 miliar pada 2019 menjadi lebih dari US$30 miliar pada 2022, atau tumbuh hampir sepuluh kali lipat dalam kurun tiga tahun. Indeks nilai tambah sektor logam dasar juga mencatat tren positif, dengan pertumbuhan produksi manufaktur logam mencapai 10,5 persen year-on-year pada periode yang sama.
Pemerintah memproyeksikan 11 proyek baru ini akan menyerap tenaga kerja langsung dalam jumlah besar, mulai dari operator smelter, teknisi metalurgi, hingga tenaga pendukung logistik. Selain itu, kawasan industri diharapkan memicu efek berganda terhadap perekonomian daerah, terutama sektor jasa, perdagangan, dan konstruksi. Bagi pemerintah daerah, penerimaan royalti dan pajak daerah menjadi sumber likuiditas fiskal baru yang potensial.
"Hilirisasi bukan sekadar soal menghentikan ekspor bahan mentah, tetapi membangun fundamental industri yang berkelanjutan dan berdaya saing," ujar seorang pejabat kementerian yang menangani percepatan investasi, tanpa menyebut nama.
Dari sisi investor, sentimen pasar terhadap sektor nikel masih positif seiring permintaan global untuk bahan baku baterai kendaraan listrik yang terus menanjak. Proyeksi lembaga riset internasional menyebut kebutuhan nikel dunia akan meningkat hingga 40 persen pada 2040, membuka peluang ekspansi kapasitas pengolahan dalam negeri lebih lanjut.
Di Sisi Lain: Biaya Fiskal, Lingkungan, dan Ketergantungan Pasar
Namun, optimisme tersebut tidak lepas dari catatan kritis. Rasio utang terhadap produk domestik bruto sektor industri pengolahan yang meningkat menimbulkan pertanyaan soal keberlanjutan fiskal, terutama bila harga nikel global mengalami penurunan tajam. Sepanjang 2023, harga nikel di bursa London Metal Exchange terpantau mengalami penurunan hingga 45 persen year-on-year, dari puncaknya di atas US$30.000 per ton menjadi sekitar US$16.000 per ton. Penurunan ini memukul valuasi perusahaan tambang dan berpotensi menekan margin eksportir.
Isu lain yang mengemuka adalah risiko capital outflow apabila iklim investasi dianggap kurang ramah. Ketergantungan pada satu komoditas juga membuat neraca dagang rentan terhadap guncangan permintaan dari negara mitra dagang utama. Dari sisi lingkungan, aktivitas smelter berpotensi meningkatkan emisi karbon dan limbah tailing, yang bila tidak dikelola baik dapat menimbulkan biaya sosial jangka panjang.
Kritik juga menyoroti bahwa sebagian besar nilai tambah masih berhenti pada produk antara, bukan produk akhir bernilai tinggi seperti sel baterai atau kendaraan listrik. Alih-alih menikmati margin penuh, Indonesia masih bergantung pada rantai pasok global untuk tahap pengolahan lanjutan.
Fundamental vs Sentimen Pasar Jangka Pendek
Membaca dua sisi di atas, hilirisasi nikel sesungguhnya bertumpu pada fundamental sumber daya yang kuat dan tren jangka panjang transisi energi. Namun, realisasi manfaatnya sangat bergantung pada kualitas tata kelola, kepastian regulasi, serta kemampuan menjaga stabilitas iklim investasi di tengah gejolak harga komoditas. Tanpa itu, proyek senilai US$10,2 miliar ini berisiko menjadi beban anggaran tanpa imbal hasil optimal.
Bagi pembaca awam, angka investasi besar maupun lonjakan ekspor perlu dipahami dalam kerangka rasio dan portofolio ekonomi nasional, bukan sekadar headline. Pertanyaannya kini bukan hanya seberapa besar proyek dibangun, melainkan seberapa adil dan berkelanjutan manfaatnya dinikmati lintas generasi.












Comments (0)