 yudi-kurniawan
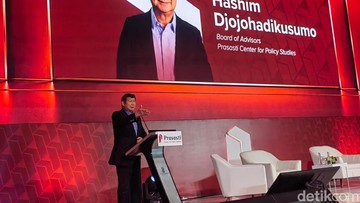
Berdasarkan data Badan Pusat Statistik (BPS) per kuartal ketiga 2026, perekonomian Indonesia masih bergerak di kisaran 5,0 persen secara year-on-year, sementara proyeksi pemerintah dalam Anggaran Pendapatan dan Belanja Negara menargetkan pertumbuhan di level 5,2 persen pada akhir tahun. Di tengah angka tersebut, muncul pernyataan optimistis dari kalangan elite ekonomi yang menyebut bahwa Indonesia berpotensi menembus pertumbuhan hingga 8 persen. Angka itu dilontarkan oleh Hashim Djojohadikusumo, yang duduk dalam Board of Advisors Prasasti, sebuah forum penasihat yang menaungi sejumlah pengusaha dan akademisi.
Pernyataan tersebut sontak memantik diskusi di kalangan pelaku pasar. Pasalnya, sepanjang sejarah republik ini, pertumbuhan ekonomi hanya dua kali menyentuh level 8 persen, yakni pada era 1970-an saat boom minyak dan pada 1995 ketika investasi asing mengalir deras sebelum krisis 1997-1998. Sejak 2000, tren pertumbuhan Indonesia cenderung stabil di rentang 4,5 hingga 5,5 persen, dengan puncak 6,3 persen pada 2011 akibat lonjakan harga komoditas.
Argumen Pro: Fondasi dan Proyeksi Jangka Panjang
Di satu sisi, argumen bahwa Indonesia bisa tumbuh 8 persen memiliki dasar yang tidak bisa diabaikan begitu saja. Dari sisi fundamental, struktur demografi Indonesia masih berada dalam fase bonus, dengan sekitar 190 juta jiwa penduduk usia produktif. Angka partisipasi angkatan kerja per Februari 2026 mencapai 69,8 persen, naik tipis dari 69,5 persen pada periode yang sama tahun lalu. Artinya, pasokan tenaga kerja masih melimpah dan menjadi modal dasar bagi ekspansi sektor manufaktur maupun jasa.
Kedua, realisasi investasi berdasarkan data Kementerian Investasi per September 2026 menembus Rp1.050 triliun, atau tumbuh 12,3 persen dibandingkan periode yang sama 2025. Sektor hilirisasi mineral, khususnya nikel dan bauksit, menjadi penyumbang terbesar dengan nilai mencapai Rp310 triliun. Jika tren ini berlanjut dan diikuti pengembangan industri baterai serta kendaraan listrik, nilai tambah yang tercipta bisa mendongkrak produk domestik bruto secara signifikan.
Ketiga, rasio kredit terhadap PDB atau loan to deposit ratio per Agustus 2026 berada di level 84,5 persen, masih menyisakan ruang bagi perbankan untuk menyalurkan likuiditas lebih agresif. Dengan suku bunga acuan Bank Indonesia yang bertahan di 4,75 persen, biaya dana relatif terkendali sehingga mendorong permintaan kredit korporasi.
"Pertumbuhan 8 persen bukan hal yang mustahil jika kita mampu menjaga konsistensi kebijakan dan mempercepat reformasi struktural," ujar seorang ekonom senior dalam diskusi terbatas di Jakarta, yang enggan disebutkan namanya.
Argumen Kontra: Kendala Struktural dan Sentimen Pasar
Di sisi lain, sejumlah kalangan menilai proyeksi 8 persen masih terlalu jauh dari realitas. Pertama, kontribusi konsumsi rumah tangga terhadap PDB masih dominan, sekitar 53 persen, namun pertumbuhannya hanya 4,9 persen year-on-year. Ini menandakan daya beli masyarakat belum sepenuhnya pulih, terutama kelas menengah bawah yang tergerus inflasi pangan bergejolak di kisaran 4,1 persen.
Kedua, dari sisi eksternal, ketegangan dagang global dan perlambatan ekonomi Tiongkok berdampak pada permintaan ekspor. Nilai ekspor Indonesia per September 2026 tercatat US$21,8 miliar, turun 3,2 persen dibandingkan September 2025. Tekanan capital outflow juga masih membayangi, dengan aliran keluar modal asing dari pasar Surat Berharga Negara mencapai Rp18,4 triliun sepanjang kuartal ketiga 2026.
Ketiga, produktivitas tenaga kerja menjadi pekerjaan rumah besar. Output per pekerja Indonesia masih sekitar US$14.200 per tahun, jauh di bawah Malaysia yang menembus US$27.000 dan Singapura di atas US$80.000. Tanpa lonjakan produktivitas, target pertumbuhan tinggi hanya akan menciptakan inflasi dan gelembung aset, bukan kesejahteraan riil.
Valuasi Pasar dan Implikasi bagi Portofolio
Dari kacamata pasar modal, optimisme pertumbuhan 8 persen tercermin pada valuasi Indeks Harga Saham Gabungan. Per Oktober 2026, IHSG bergerak di level 7.450 dengan rasio harga terhadap laba atau price to earnings ratio sekitar 13,8 kali, masih lebih murah dibandingkan rata-rata lima tahun di 15,2 kali. Jika proyeksi pertumbuhan tinggi terealisasi, ruang apresiasi masih terbuka, terutama pada sektor perbankan, infrastruktur, dan konsumsi.
Namun, sentimen pasar tidak bisa mengabaikan risiko global. Ketidakpastian kebijakan moneter Amerika Serikat dan fluktuasi harga komoditas membuat investor cenderung wait and see. Likuiditas di pasar saham per September 2026 tercatat Rp14,2 triliun per hari, relatif stabil, tetapi belum menunjukkan lonjakan signifikan yang biasanya menyertai ekspektasi pertumbuhan tinggi.
Kesimpulannya, klaim pertumbuhan 8 persen layak didiskusikan sebagai proyeksi jangka menengah, bukan target jangka pendek. Pemerintah perlu memastikan reformasi struktural berjalan konsisten, mulai dari penyederhanaan regulasi, peningkatan kualitas sumber daya manusia, hingga penguatan industri hilirisasi. Tanpa itu, angka 8 persen hanya akan menjadi wacana di atas kertas, sementara fundamental ekonomi berjalan di jalur yang sama seperti satu dekade terakhir.













Comments (0)