

BRI Luncurkan Promo Buy 1 Get 2 Tiket The Premiere Cinema XXI
Berdasarkan data industri perbankan dan laporan kinerja segmen ritel per kuartal terbaru, strategi pemasaran berbasis gaya hidup (lifestyle marketing) terus menjadi salah satu instrumen utama bank dal...
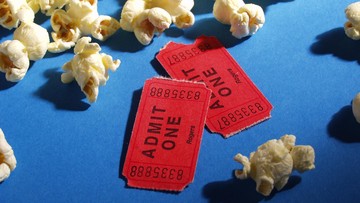
Berdasarkan data industri perbankan dan laporan kinerja segmen ritel per kuartal terbaru, strategi pemasaran berbasis gaya hidup (lifestyle marketing) terus menjadi salah satu instrumen utama bank dalam menjaga loyalitas nasabah berpenghasilan tinggi. Dalam tren yang terlihat sepanjang tahun ini, bank-bank besar berlomba menawarkan nilai tambah di luar produk inti, mulai dari diskon kuliner, cashback, hingga akses hiburan eksklusif. Langkah terbaru datang dari PT Bank Rakyat Indonesia (BRI) yang menggelar program promosi khusus berupa Buy 1 Get 2 tiket nonton di jaringan bioskop premium The Premiere Cinema XXI.
Program ini secara spesifik menyasar nasabah pemegang Kartu Debit BRI Private dan Kartu Debit BRI Prioritas, dua segmen kartu yang mewakili kelompok nasabah dengan saldo simpanan relatif besar dan profil pengeluaran konsumsi yang lebih tinggi dibanding rata-rata nasabah ritel. Skema Buy 1 Get 2 berarti satu pembelian tiket berbayar memberi hak atas dua tiket tambahan, sehingga secara efektif pemegang kartu dapat menonton bertiga dengan biaya satu tiket. Mekanisme ini merupakan modifikasi dari skema diskon langsung yang selama ini lebih umum beredar di pasar.
Mengapa Segmen Prioritas dan Private Jadi Sasaran
Dari sudut pandang bisnis perbankan, nasabah prioritas dan private adalah segmen dengan kontribusi pendapatan (revenue contribution) tertinggi per nasabah. Rasio biaya akuisisi nasabah (customer acquisition cost) di segmen ini memang jauh lebih mahal, tetapi nilai seumur hidup nasabah (customer lifetime value) juga berlipat. Oleh karena itu, bank cenderung mengalokasikan anggaran promosi untuk mempertahankan (retention) nasabah lama ketimbang memburu nasabah baru secara masif.
Di satu sisi, program semacam ini memperkuat posisi produk kartu debit sebagai alat pembayaran utama di mata nasabah. Ketika nasabah terbiasa menggunakan kartu debit BRI untuk transaksi hiburan, volume transaksi (transaction volume) dan pendapatan berbasis biaya (fee-based income) berpotensi naik. Ini juga mendorong perputaran uang kartal di jaringan merchant yang bekerja sama, sehingga menciptakan efek berganda pada ekosistem pembayaran.
Di sisi lain, muncul pertanyaan mengenai seberapa besar dampak langsung terhadap kinerja keuangan perseroan. Beban promosi (promotion expense) yang dikeluarkan untuk subsidi tiket tidak serta-merta terkonversi menjadi pertumbuhan dana pihak ketiga (DPK) atau peningkatan portofolio kredit. Apalagi, insentif berbentuk hiburan bersifat diskretioner, artinya nasabah dapat dengan mudah beralih ke tawaran bank pesaing jika manfaatnya dinilai kurang menarik secara konsisten.
Perspektif Ganda: Nilai Tambah versus Efektivitas Biaya
Pro: Program ini memberi manfaat langsung yang terukur bagi nasabah. Harga tiket di kelas premium umumnya berada pada rentang Rp50.000 hingga Rp100.000 per orang, sehingga potensi penghematan bisa mencapai Rp100.000 hingga Rp200.000 per kunjungan untuk dua tiket gratis. Bagi nasabah yang rutin menonton, manfaat kumulatif ini menciptakan sentimen positif terhadap merek dan memperkuat ikatan emosional dengan bank penerbit kartu.
Kontra: Dari kacamata efisiensi anggaran, subsidi tiket bioskop dinilai kurang menyentuh kebutuhan fundamental nasabah. Sejumlah pengamat menilai insentif yang lebih berdampak, seperti penurunan biaya transaksi, suku bunga khusus untuk produk simpanan, atau akses ke layanan investasi, lebih relevan dalam jangka panjang. Selain itu, sifat promosi yang terbatas (berbasis periode dan kuota) berisiko hanya menjadi alat akuisisi jangka pendek tanpa efek retensi yang berkelanjutan.
"Promo gaya hidup memang efektif untuk membangun engagement, tetapi ukuran keberhasilannya harus dilihat dari pertumbuhan saldo rata-rata dan frekuensi transaksi, bukan sekadar jumlah penukaran tiket," ujar seorang analis perbankan ritel yang meninjau tren belanja promosi bank besar sepanjang periode ini.
Posisi dalam Lanskap Persaingan dan Proyeksi ke Depan
Langkah BRI ini tidak berdiri sendiri. Sepanjang beberapa kuartal terakhir, tren promosi berbasis merchant dan hiburan mengalami kenaikan signifikan di seluruh industri. Indeks belanja konsumen di sektor rekreasi dan budaya tercatat tumbuh dibanding periode yang sama tahun lalu, meski laju ekspansinya bervariasi antar wilayah. Kondisi ini mendorong bank untuk menyesuaikan strategi pemasaran agar tetap relevan dengan pola konsumsi masyarakat urban.
Namun, tantangan likuiditas dan persaingan suku bunga tetap menjadi faktor penentu. Jika biaya dana (cost of fund) meningkat, ruang fiskal perusahaan untuk menggelar promosi bersubsidi bisa terbatas. Sebaliknya, apabila rasio kredit bermasalah (NPL) terjaga rendah dan likuiditas memadai, anggaran promosi cenderung tetap longgar.
Ke depan, proyeksi analis menunjukkan bahwa bank akan semakin selektif dalam merancang program loyalitas. Pendekatan berbasis data (data-driven) diperkirakan menjadi standar, di mana penawaran disesuaikan dengan profil pengeluaran masing-masing nasabah. Dengan demikian, program seperti Buy 1 Get 2 tiket bioskop kemungkinan menjadi bagian dari portofolio insentif yang lebih luas, bukan strategi tunggal.
Bagi nasabah, keputusan memanfaatkan promo sebaiknya didasarkan pada kebutuhan riil dan pemahaman atas syarat ketentuan yang berlaku, termasuk periode berlaku, batas kuota, serta mekanisme penukaran. Pada akhirnya, valuasi sebuah program promosi tidak hanya diukur dari besarnya diskon, tetapi juga dari konsistensi dan transparansi pelaksanaannya di lapangan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.
Comments (0)