

BRI Edukasi Literasi Keuangan Anak Lewat Gim Mobile Legends
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Celah antara...
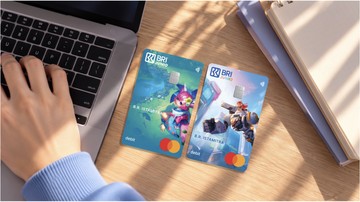
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks literasi keuangan nasional baru menyentuh angka 65,43 persen, sementara indeks inklusi keuangan mencapai 75,02 persen. Celah antara kedua angka itu menunjukkan bahwa banyak masyarakat yang sudah memiliki akses ke produk keuangan, tetapi belum sepenuhnya memahami cara mengelolanya. Kesenjangan inilah yang coba dijembatani oleh PT Bank Rakyat Indonesia (Persero) Tbk melalui pendekatan yang tidak biasa, yakni menggandeng komunitas gim daring Mobile Legends: Bang Bang untuk menanamkan kebiasaan menabung sejak dini.
Langkah ini menarik dicermati karena menyasar segmen anak dan remaja, kelompok usia yang secara demografis mendominasi struktur penduduk Indonesia namun sering luput dari program edukasi keuangan konvensional. Alih-alih memakai ceramah atau modul pembelajaran formal, pendekatan yang dipilih bertumpu pada bahasa dan kanal yang akrab dengan generasi muda.
Mengapa Pendekatan Pop Culture Dinilai Efektif
Di satu sisi, pendekatan berbasis hiburan atau yang lazim disebut edutainment memiliki sejumlah keunggulan. Riset perilaku konsumen berulang kali menunjukkan bahwa pesan yang disampaikan melalui aktivitas yang menyenangkan cenderung lebih mudah diingat dan bertahan lama. Ketika seorang remaja terbiasa melihat konsep menabung, mengatur pengeluaran, dan membedakan kebutuhan versus keinginan dalam konteks permainan yang digemarinya, proses internalisasi nilai itu berlangsung lebih natural.
Selain itu, gim daring memiliki daya jangkau masif. Ekosistem Mobile Legends di Indonesia mencakup puluhan juta pemain aktif, mulai dari pelajar sekolah dasar hingga mahasiswa. Bagi bank dengan basis nasabah ritel terbesar di Tanah Air, menyentuh komunitas sebesar itu berarti membuka pintu akuisisi nasabah muda di masa depan, sekaligus memperkuat loyalitas merek sejak usia dini.
Di sisi lain, sejumlah pengamat pendidikan mengingatkan bahwa literasi keuangan bukan sekadar kampanye pemasaran yang dibungkus menarik. Diperlukan kurikulum yang terukur, indikator capaian, dan evaluasi berkala agar pesan yang disampaikan benar-benar membentuk perilaku, bukan hanya kesadaran sesaat. Tanpa kerangka pengukuran yang jelas, program semacam ini berisiko berhenti pada tingkat eksposur, tanpa dampak nyata pada kebiasaan finansial peserta.
"Edukasi keuangan yang efektif harus mampu mengubah perilaku, bukan hanya menambah pengetahuan. Tantangannya adalah bagaimana menjaga konsistensi pesan di tengah derasnya godaan konsumsi digital," ujar seorang pengamat ekonomi perbankan.
Peta Persaingan Literasi Keuangan Perbankan
Langkah ini juga perlu dibaca dalam konteks persaingan industri. Sepanjang beberapa tahun terakhir, bank-bank besar di Indonesia berlomba mendekati segmen usia muda. Ada yang memakai pendekatan aplikasi gamifikasi, ada pula yang mengandeng komunitas kreatif, musisi, hingga penyelenggara turnamen olahraga elektronik. Semua bergerak dengan logika yang sama: nasabah muda hari ini adalah tulang punggung portofolio kredit dan dana pihak ketiga satu dekade mendatang.
Dari kacamata fundamental, langkah semacam ini tidak langsung berdampak pada kinerja keuangan kuartalan. Efeknya bersifat jangka panjang, membentuk basis nasabah baru yang melek produk tabungan, investasi, dan asuransi. Namun sentimen pasar biasanya merespons positif inisiatif semacam ini, terutama karena memperkuat narasi inklusi keuangan yang sejalan dengan agenda regulator.
Yang perlu dicatat, rasio biaya akuisisi nasabah muda melalui kanal komunitas dinilai relatif lebih murah dibandingkan pemasaran konvensional. Likuiditas yang dihimpun dari rekening tabungan pelajar memang kecil per nasabah, tetapi ketika dikumpulkan dalam jumlah besar, potensinya menjadi signifikan untuk menopang struktur dana pihak ketiga yang lebih stabil.
Catatan Kritis dan Proyeksi ke Depan
Kendati begitu, ada beberapa hal yang patut diwaspadai. Pertama, risiko komersialisasi berlebihan. Jika edukasi berubah menjadi sarana mendorong konsumsi atau pembukaan rekening tanpa pemahaman memadai, tujuan literasi bisa terdistorsi. Kedua, perlindungan data anak dan remaja menjadi isu sensitif yang memerlukan tata kelola ketat.
Ke depan, keberhasilan program seperti ini akan bergantung pada tiga hal: konsistensi pelaksanaan, keterlibatan orang tua dan sekolah, serta adanya metrik evaluasi yang transparan. Jika dijalankan dengan disiplin, pendekatan populer semacam ini bisa menjadi pelengkap strategi inklusi keuangan nasional yang selama ini bertumpu pada kanal formal.
Pada akhirnya, menabung sejak dini adalah fondasi perilaku finansial jangka panjang. Mengemasnya lewat dunia yang digemari anak bukanlah hal tercela, selama substansi edukasinya tetap terjaga dan terukur. Publik berhak menunggu bukti, bukan sekadar gemerlap kolaborasi.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.











Comments (0)