 nadia-rahmawati
Berdasarkan data Bursa Efek Indonesia (BEI) per kuartal berjalan, otoritas bursa kembali melakukan penyempurnaan tahap kedua atas Peraturan Bursa Nomor I-A mengenai Pencatatan Saham dan Efek Bersifat Ekuitas Selain Saham. Langkah ini menandai babak baru dalam arsitektur pasar modal domestik, khususnya dalam menyaring calon emiten yang hendak melantai di bursa. Penyempurnaan aturan ini menyentuh sejumlah parameter kunci, mulai dari aspek fundamental keuangan, tata kelola perusahaan, hingga struktur kepemilikan saham.
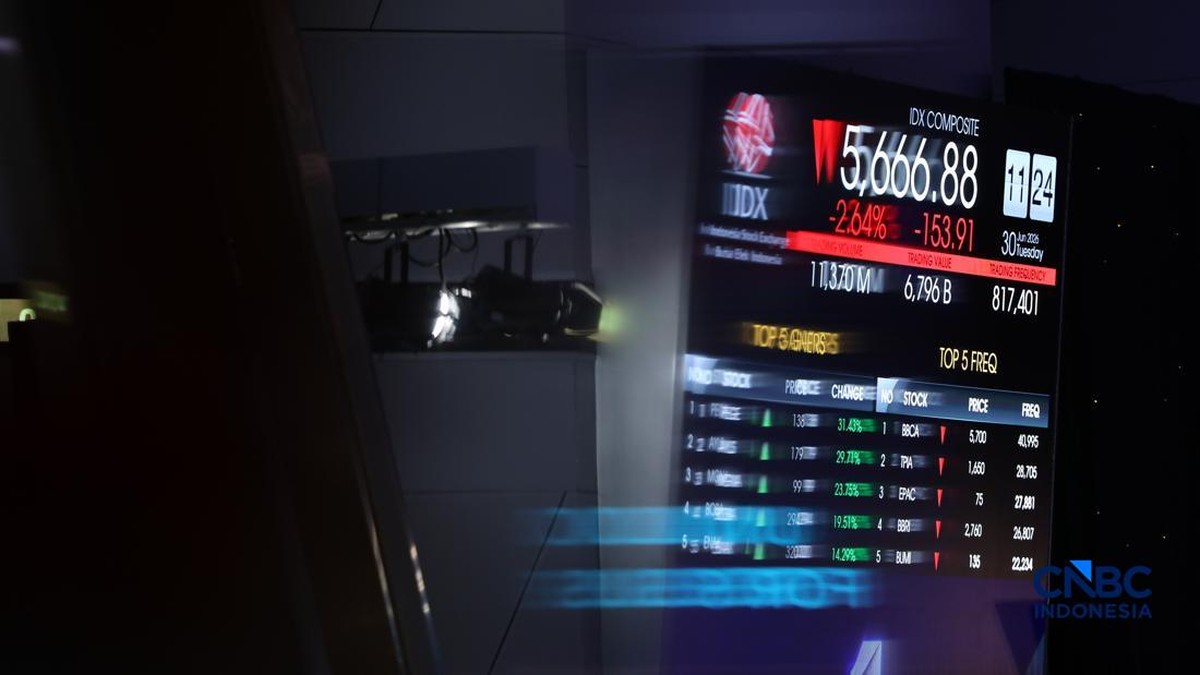
Kebijakan ini muncul di tengah tren peningkatan jumlah perusahaan yang mengantre untuk melakukan penawaran umum perdana atau initial public offering (IPO). Sepanjang beberapa tahun terakhir, indeks harga saham gabungan (IHSG) mencatatkan fluktuasi yang dipengaruhi sentimen pasar global, sementara jumlah emiten baru terus bertambah. Otoritas bursa menilai perlunya penajaman regulasi agar kualitas emiten sejalan dengan pertumbuhan kuantitas pencatatan.
Di Satu Sisi: Perlindungan Investor dan Kualitas Pasar
Dari kacamata perlindungan investor, pengetatan syarat pencatatan merupakan langkah yang logis. Investor ritel, yang porsinya terus meningkat dalam struktur kepemilikan saham di BEI, kerap menjadi pihak paling rentan ketika emiten baru memiliki fundamental lemah. Rasio keuangan yang tidak sehat, seperti tingkat utang terhadap ekuitas (der) yang terlalu tinggi atau arus kas operasi yang negatif, dapat menjadi bom waktu bagi valuasi saham di kemudian hari.
Dengan memperketat syarat, bursa berupaya memastikan bahwa perusahaan yang tercatat memiliki likuiditas memadai, tata kelola yang transparan, serta model bisnis yang berkelanjutan. Ini sejalan dengan praktik di sejumlah bursa regional yang menerapkan standar berlapis, misalnya pemisahan papan pencatatan berdasarkan kapitalisasi dan kinerja keuangan.
"Penyempurnaan aturan ini bertujuan menjaga kepercayaan pasar dan memastikan bahwa perusahaan yang tercatat memiliki kualitas fundamental yang memadai," ujar seorang pejabat bursa dalam keterangan resminya.
Jika diimplementasikan secara konsisten, aturan baru ini berpotensi menekan angka delisting paksa di masa depan. Selama ini, sejumlah emiten tercatat harus mengalami suspensi karena tidak memenuhi kewajiban pelaporan keuangan atau memiliki ekuitas negatif. Pengetatan di hulu diharapkan memutus siklus tersebut.
Di Sisi Lain: Beban Tambahan dan Risiko Penurunan Minat IPO
Namun, kebijakan ini tidak lepas dari kritik. Kalangan pelaku usaha, terutama perusahaan rintisan dan usaha mikro, kecil, dan menengah (UMKM) yang tengah bersiap melantai, menilai syarat yang lebih ketat dapat menjadi barrier to entry yang signifikan. Biaya kepatuhan (compliance cost) berpotensi mengalami kenaikan, mulai dari audit tambahan, penunjukan penjamin emisi yang lebih mumpuni, hingga pemenuhan standar tata kelola yang lebih rumit.
Di sisi lain, terdapat kekhawatiran bahwa pengetatan ini justru menurunkan gairah pencatatan di bursa. Jika jumlah emiten baru menurun drastis, likuiditas pasar secara agregat bisa tertekan. Kapitalisasi pasar yang stagnan dapat mengurangi daya tarik IHSG di mata investor asing, yang selama ini menjadi salah satu penopang capital inflow. Proyeksi pertumbuhan jumlah emiten pun perlu dikaji ulang.
"Regulasi yang terlalu ketat bisa jadi pedang bermata dua. Di satu sisi melindungi investor, di sisi lain bisa menghambat pertumbuhan pasar," kata seorang analis pasar modal.
Selain itu, ada pula pandangan bahwa persoalan utama bukan terletak pada syarat pencatatan, melainkan pada pengawasan pasca-pencatatan. Perusahaan bisa saja memenuhi semua persyaratan di awal, tetapi kemudian mengalami penurunan kinerja setelah tercatat. Tanpa pengawasan berkelanjutan, pengetatan di hulu tidak serta-merta menjamin kualitas di hilir.
Dampak ke Portofolio dan Sentimen Pasar
Bagi investor, perubahan aturan ini memiliki implikasi langsung terhadap strategi portofolio. Emiten-emiten baru yang lolos seleksi ketat berpotensi memiliki valuasi yang lebih sehat dan risiko gagal bayar yang lebih rendah. Namun, periode transisi bisa memunculkan volatilitas, terutama jika pasar menafsirkan pengetatan ini sebagai sinyal perlambatan pasokan saham baru.
Dari kacamata makro, langkah BEI ini sejalan dengan upaya memperdalam pasar keuangan domestik. Rasio kapitalisasi pasar terhadap produk domestik bruto (PDB) masih memiliki ruang untuk tumbuh dibandingkan negara tetangga. Jika kualitas emiten meningkat, kepercayaan investor institusi, termasuk dana pensiun dan asuransi, berpotensi menguat.
Ke depan, kunci keberhasilan kebijakan ini terletak pada konsistensi implementasi dan komunikasi yang jelas kepada pelaku pasar. Bursa perlu memastikan bahwa pengetatan tidak bersifat diskriminatif dan tetap memberikan ruang bagi perusahaan dengan prospek pertumbuhan tinggi, meskipun belum mencetak laba besar. Keseimbangan antara perlindungan investor dan pertumbuhan pasar akan menjadi ujian sesungguhnya.
Dengan demikian, penyempurnaan Peraturan I-A ini bukan sekadar persoalan teknis administrasi, melainkan cerminan arah kebijakan pasar modal Indonesia yang semakin matang. Dua sisi kepentingan—perlindungan dan pertumbuhan—harus dikelola secara proporsional agar bursa tetap menjadi motor penggerak pembiayaan ekonomi nasional.







Comments (0)